Cali, septiembre 14 de 2026. Actualizado: lunes, septiembre 14, 2026 20:57
Cali, septiembre 14 de 2026. Actualizado: lunes, septiembre 14, 2026 20:57

Abogada, Conciliadora y Comunicador Social-Periodista
Escritora Apasionada y Exploradora del Conocimiento Jurídico.
Si un inmueble hipotecado quedó inhabitable mientras estaba en proceso ejecutivo, el remate no puede seguir como si nada hubiera ocurrido. Hay historias jurídicas que parecen escritas con humor negro.
Un ciudadano tiene un crédito hipotecario. Se atrasa. El banco demanda. Empieza el proceso ejecutivo.
Llega el embargo, el secuestro, el avalúo y, poco a poco, aparece en el horizonte la palabra que ningún propietario quiere escuchar:
“remate”
Hasta ahí, una historia tristemente común. Pero el 10 de agosto de 2026 ocurrió algo que ningún juzgado, banco ni avalúo podía anticipar.
Y ahí empieza el verdadero problema jurídico.
Una cosa es rematar un apartamento habitable, funcional y con determinado valor comercial.
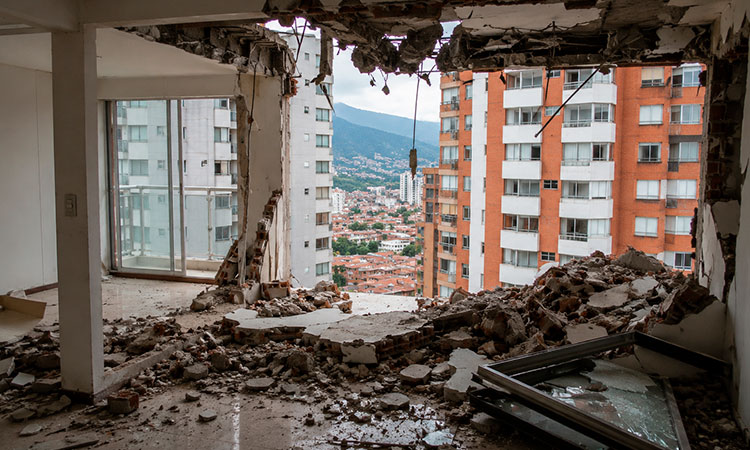
Otra muy distinta es intentar rematar un inmueble que, después de un terremoto, quedó estructuralmente afectado, evacuado o pendiente de una decisión sobre reconstrucción.
Porque aunque los procesos judiciales tengan fama de ir despacio, no deberían ir tan despacio como para no enterarse de que ocurrió un terremoto.
El inmueble que existía cuando se practicó el avalúo puede no ser económicamente el mismo que existe hoy.
Y eso importa.
Mucho.
No. Que el apartamento haya quedado inhabitable no significa que la deuda hipotecaria desaparezca automáticamente.
Hay que diferenciar dos conceptos.
El crédito es la obligación de pagar el dinero prestado. La hipoteca es la garantía real que respalda esa obligación.
Por eso, que el inmueble resulte destruido o gravemente afectado no hace desaparecer, por arte de magia, el pagaré.
Pero tampoco significa que el banco pueda continuar el proceso como si el bien hipotecado siguiera exactamente igual.
Ese es el verdadero punto jurídico.
La respuesta seria es:
No puede afirmarse que la inhabitabilidad impida automáticamente el remate.
Pero sí puede afectar profundamente las condiciones bajo las cuales ese remate puede realizarse.
Para que exista remate dentro de un proceso ejecutivo, el bien debe encontrarse embargado, secuestrado y avaluado.
Y aquí aparece una pregunta bastante elemental:
¿Qué valor tiene un avalúo practicado antes del terremoto si el apartamento quedó destruido o inhabitable después?
Supongamos que antes del terremoto el apartamento estaba valorado en $500 millones.
Después del terremoto presenta daños estructurales severos y no puede ser habitado.
Jurídicamente eso es, por decir lo menos, discutible.
EL AVALÚO JUDICIAL NO PUEDE CONVERTIRSE EN UNA PIEZA DE MUSEO El avalúo tiene una finalidad concreta: determinar cuánto vale el bien que va a ser vendido.
No cuánto valía seis meses antes.
No cuánto valía antes del desastre.
No cuánto quisiera el acreedor que siguiera valiendo.
Cuánto vale realmente.
Si ocurrió un hecho extraordinario que modificó sustancialmente el inmueble, ese hecho debe incorporarse al proceso.
Y un terremoto que deja inhabitable el apartamento parece suficientemente extraordinario.
Por eso, una de las primeras actuaciones de defensa debería ser solicitar la actualización del avalúo.
Antes del terremoto podía existir:
un apartamento terminado;
habitable;
comercializable;
con servicios;
con zonas comunes funcionales;
y con un valor de mercado definido.
Después del terremoto puede existir otra realidad:
un inmueble inhabitable;
un edificio evacuado;
una posible demolición;
un derecho sobre el terreno;
una participación en bienes comunes;
una expectativa de reconstrucción;
y derechos derivados de pólizas de seguros.
Eso cambia completamente la fotografía económica del proceso.
Este puede ser el punto más importante de todos.
Los créditos hipotecarios normalmente cuentan con seguros asociados al inmueble, entre ellos coberturas frente a incendio y terremoto.
Entonces la pregunta deja de ser simplemente:
“¿El banco puede rematar?”
Y pasa a ser:
“¿Qué pasó con la indemnización del seguro?”
Porque si el riesgo asegurado finalmente ocurrió, es necesario determinar cuánto reconoce la aseguradora y cómo ese dinero afecta la deuda.
Imagine este escenario.
Saldo del crédito hipotecario:
$250 millones.
Ocurre el terremoto.
El apartamento queda gravemente afectado.La aseguradora reconoce: $220 millones.
Entonces la pregunta es obvia.
¿Puede el banco ignorar esos $220 millones y continuar ejecutando al propietario como si todavía debiera los mismos $250 millones?
No debería.
La indemnización puede afectar directamente el saldo del crédito.
Si el banco recibe recursos por razón del siniestro, deberá determinarse cómo se imputan a la obligación.
Este punto merece estar escrito en letras grandes.
El acreedor tiene derecho a cobrar lo que legítimamente se le debe. Pero no debería enriquecerse dos veces por la misma obligación.
No puede pretender recibir una indemnización derivada del riesgo asegurado y, al mismo tiempo, continuar persiguiendo exactamente la misma suma como si esa indemnización no existiera.
Por eso el deudor debe exigir claridad absoluta.
Porque en un proceso hipotecario esos datos no son accesorios.
Pueden cambiar todo.
Si el proceso ya está avanzado, la defensa debe actuar. Y rápido.
Especialmente cuando existe fecha próxima de remate.
El terremoto constituye un hecho sobreviniente que puede alterar sustancialmente:
el valor del inmueble;
la suficiencia de la garantía;
la liquidación de la deuda;
la situación de la propiedad horizontal;
y el eventual pago proveniente del seguro.
Nada de eso debería permanecer por fuera del expediente.
Hay que probarlo. Dependiendo del caso, deberían aportarse:
informes técnicos;
certificados de inhabitabilidad;
comunicaciones de la administración;
fotografías;
videos;
conceptos estructurales;
actas de la propiedad horizontal;
informes de autoridades;
reclamaciones ante aseguradoras;
y cualquier documento relacionado con evacuación, reconstrucción o demolición.
El objetivo es demostrar que el inmueble que hoy existe no es económicamente el mismo
que fue avaluado antes del desastre.
En un caso de estas características, deberían estudiarse por lo menos cinco solicitudes.
No tiene sentido continuar el proceso con una liquidación que desconozca pagos provenientes de un seguro.
La destrucción física de la construcción no significa necesariamente que desaparezcan todos los derechos inmobiliarios.
En propiedad horizontal existen derechos sobre el terreno, bienes comunes y coeficientes de copropiedad.
Además, hay que determinar si la copropiedad será reconstruida, demolida o eventualmente liquidada.
Por eso la garantía hipotecaria puede transformarse, pero no necesariamente desaparecer automáticamente.
Y nuevamente surge la misma pregunta:
¿Qué es exactamente lo que pretenden rematar?
Ni es correcto decir:
“Como hubo terremoto, ya no debo nada”.
Ni es correcto afirmar:
“Como usted debía, el banco puede seguir exactamente igual”.
El terremoto no elimina automáticamente la deuda.
Pero tampoco puede ser jurídicamente invisible.
La obligación puede continuar.
La garantía puede continuar.
El proceso puede continuar.
Pero todos deben ajustarse a la nueva realidad económica, estructural y aseguradora del inmueble.
Un proceso judicial no puede convertirse en una máquina automática que siga avanzando aunque la realidad que le dio origen haya cambiado por completo.
Si el apartamento estaba a punto de ser rematado y el terremoto del 10 de agosto de 2026 lo dejó inhabitable, el propietario debería analizar inmediatamente:
el estado del avalúo;
la condición estructural del inmueble;
la póliza de terremoto;
el valor de la indemnización;
la liquidación actual del crédito;
y las actuaciones pendientes dentro del proceso ejecutivo.
Porque antes de que alguien compre ese bien en una subasta, hay tres preguntas que el juez debería tener perfectamente claras:
El terremoto pudo destruir paredes.
Lo que no debería destruir es el debido proceso.
Si usted tiene un crédito hipotecario en cobro judicial y su inmueble quedó afectado o inhabitable después del terremoto del 10 de agosto de 2026, no espere hasta el día del remate.
Revise inmediatamente el expediente judicial, la póliza de seguros, el avalúo vigente, el saldo real del crédito y la situación jurídica de la propiedad horizontal.
Una actuación oportuna puede cambiar completamente el curso del proceso.
Cada caso debe revisarse individualmente y con especial cuidado cuando exista fecha próxima de remate.
El derecho cambia, las circunstancias cambian y las consecuencias jurídicas del terremoto apenas empiezan a desarrollarse.
Si quiere estar actualizado sobre insolvencia, seguros, propiedad horizontal, arrendamientos, créditos hipotecarios y los efectos legales derivados del terremoto del 10 de agosto de 2026, lo invito a visitar www.laabogadaperiodista.com.
Y recuerde: leer información jurídica ayuda a entender un problema, pero no reemplaza el análisis particular de su caso. Para una consulta personalizada, puede llamar o escribir al (316) 212 4646.
Si necesita orientación jurídica, escriba al WhatsApp 316 212 4646 y deje un mensaje con:
Sus datos completos.
El horario en que lo podemos contactar.
La palabra clave relacionada con su caso.
Puede escribir palabras como: “insolvencia”, “deudas”, “embargo”, “hipoteca”, “casa familiar”, “ocultamiento de bienes”, “acreedores”, “liquidación patrimonial”, “divorcio”, “cuota alimentaria”, “custodia”, “sucesión”, “accidente de tránsito”, “registro de marca” o “conciliación”.
Así podremos identificar más rápido su necesidad y brindarle una atención personalizada.
¿Está buscando abogada en Colombia, asesoría jurídica confiable, soluciones para divorcio, custodia de hijos, cuota alimentaria, sucesiones, conciliaciones, insolvencia de persona natural, accidentes de tránsito, registro de marca, deudas, embargos o protección de vivienda familiar?
Entonces visite hoy mismo www.laabogadaperiodista.com.
Allí encontrará una plataforma creada para orientar, informar y acompañar a quienes necesitan defender sus derechos con claridad, estrategia y respaldo profesional.
Ver esta publicación en Instagram
Abogada, Conciliadora y Comunicador Social-Periodista
Escritora Apasionada y Exploradora del Conocimiento Jurídico.
📍 Cali-Colombia
Tiktok: @laabogadaperiodista
Instagram: @angelacaicedo
Facebook: Angela Maria Caicedo
LinkedIn: https://www.linkedin.com/in/angelamaria-caicedo-3a27b2250?
Numero telefónico; (316) 2124646
¡Hola! Soy Ángela María Caicedo, comunicador social-periodista, Abogada y Conciliadora y me encanta sumergirme en el fascinante mundo de la escritura y el descubrimiento.
Como apasionada de los temas jurídicos, mi objetivo es compartir ideas, inspiración y conocimiento a través de mis palabras.
Y aunque parezca que los abogados nos expresamos con un lenguaje de otro planeta, es nuestra responsabilidad acortar la brecha comunicativa entre abogados y no abogados, teniendo en cuenta que ambos lenguajes tanto el jurídico como el común coexisten.
También como abogada conciliadora de la organización sin ánimo de lucro “Convivencia Ciudadana” me apasiona acompañar a las personas en el proceso de buscar soluciones pacíficas a sus problemas y que sea un ‘gana-gana’ para las partes, porque otro tipo de justicia es posible.
Por eso este espacio es mi plataforma para conectar contigo.
Mis artículos están diseñados para informar, entretener y desafiar tus pensamientos.
¡Espero que los disfrutes!

Fin de los artículos




Una publicación diaria del Nuevo Diario Occidente S.A. Fundado el 19 de noviembre de 1961
Ver mapa del sitio | Desarrollado por: 
 Por